Marge agence de voyage : la mesurer par départ et par canal
CEO & fondateur
Tour-opérateur depuis 2012. Organise des visites à Cracovie, Varsovie et Gdańsk avec le groupe Todo.travel, qui accueille plus de 100 000 voyageurs par an.
Sur le tableau de bord d’une OTA, un départ complet a toujours l’air d’une réussite : huit places vendues, des avis qui tombent, un chiffre d’affaires qui grimpe. L’écran ne dit pas ce qui reste une fois payés le guide, le minibus, les entrées et la commission. La marge d’une agence de voyage ou d’un tour-opérateur ne se lit pas dans les ventes. Elle se calcule, départ par départ, avec des coûts que la plateforme ne voit pas.
Ce flou est courant. Dans son rapport The Profitable Operator (février 2025), tiré d’une enquête menée d’avril à juin 2024 auprès d’opérateurs du monde entier (7 000 réponses), Arival constate que parmi les opérateurs qui se disent rentables, un sur trois ne sait pas exactement à quel point il l’est.
Ce guide commence là où s’arrête la construction du prix de vente : mesurer ce que chaque départ, chaque excursion et chaque canal vous rapporte, puis s’en servir pour décider. La dernière partie résume ce que les textes officiels disent de la TVA sur la marge des agences de voyages, références à l’appui.
Marge brute, marge nette : trois étages, trois questions
Quand un tour-opérateur parle de « sa marge », il ne désigne pas la même chose selon l’interlocuteur. Le comptable pense marge brute ou résultat, le commercial pense prix moins commission, le guide pense à ce qu’il coûte à la journée. Le vocabulaire importe moins que l’étage auquel on regarde :
| Niveau | Ce que l’on retire | La question à laquelle il répond |
|---|---|---|
| Chiffre d’affaires | Rien : c’est ce que le voyageur a payé | Combien avons-nous vendu ? |
| Revenu net de distribution | Commission de l’OTA ou du revendeur, frais de paiement | Combien nous parvient de chaque vente ? |
| Marge sur coûts directs | Guide, transport, entrées, repas et dégustations, matériel | Ce départ valait-il la peine d’être assuré ? |
| Marge nette | Quote-part des frais fixes : bureau, logiciels, assurances, comptabilité, marketing | L’entreprise gagne-t-elle de l’argent ? |
Les coûts directs sont ceux qui n’existent que si le départ a lieu. Une partie varie avec chaque voyageur (une entrée, une dégustation). L’autre est due dès la première réservation (le guide, le minibus), et c’est elle qui transforme un départ à moitié vide en perte.
Pour piloter au quotidien, le chiffre utile est la marge sur coûts directs par départ. La marge nette dit si l’année est bonne, mais elle arrive trop tard et trop agrégée pour décider qu’un mardi d’avril ne partira plus à quatre.
Pour vous situer, les références publiques sont rares. Indrek Peenmaa, qui dirige depuis quinze ans Nordic Experience, un réceptif d’excursions privées installé à Tallinn, en propose trois dans un article publié par Tourpreneur (juin 2026) : une marge après coûts directs d’au moins 30 %, des frais de structure sous 20 % du chiffre d’affaires, et donc au moins 10 % de bénéfice net. Il précise lui-même que ce sont des repères de départ issus de son expérience, pas des normes publiées du secteur. Prenez-les comme un point de comparaison, pas comme un objectif.
Exemple chiffré : un départ complet dans le Luberon
Prenons une excursion à la journée au départ d’Avignon : villages du Luberon et dégustation dans un domaine, en minibus de 8 places, vendue 90 € par personne. Ce samedi, le départ est complet. Cinq voyageurs ont réservé sur une OTA, trois en direct sur votre site. Tous les chiffres sont des exemples, y compris la commission de 25 % et les 2 % de frais de paiement. Pour isoler la mécanique, le calcul laisse la TVA de côté ; la dernière partie explique dans quels cas l’opération peut relever du régime de la marge.
| Ligne | Montant |
|---|---|
| Chiffre d’affaires (8 × 90 €) | 720,00 € |
| Commission OTA (25 % de 450 €) | − 112,50 € |
| Frais de paiement en direct (2 % de 270 €) | − 5,40 € |
| Guide, à la journée | − 200,00 € |
| Minibus et carburant | − 150,00 € |
| Entrées (8 × 8 €) | − 64,00 € |
| Dégustation (8 × 10 €) | − 80,00 € |
| Marge sur coûts directs | 108,10 € (15 %) |
| Quote-part des frais fixes (exemple) | − 50,00 € |
| Résultat du départ | 58,10 € (8 %) |
Faites défiler l’illustration horizontalement pour lire les détails.
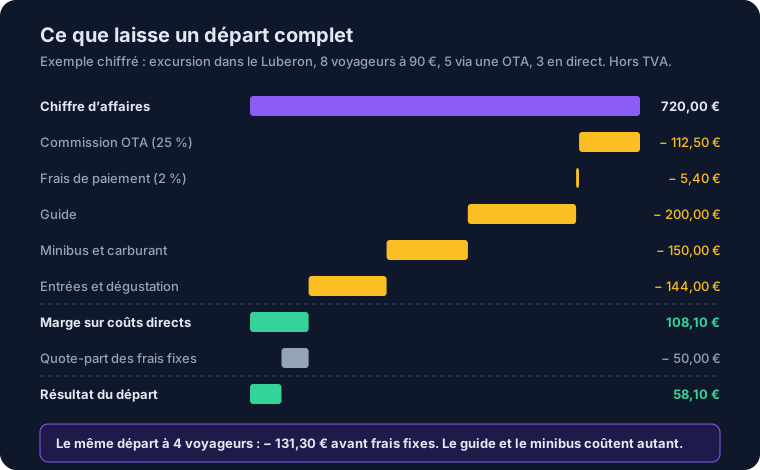
Le même samedi avec quatre voyageurs (trois via l’OTA, un en direct) donne 360 € de chiffre d’affaires et une marge sur coûts directs de − 131,30 €, avant même les frais fixes. Le guide et le minibus coûtent toujours 350 €.
Ces deux départs s’additionnent dans votre chiffre d’affaires du mois. La moyenne mensuelle mélange les samedis complets et les mardis à quatre, et c’est pour cela qu’elle rassure à tort. Dans cet exemple, chaque voyageur venu de l’OTA laisse 49,50 € une fois son entrée et sa dégustation payées, chaque voyageur direct 70,20 € (avant ce que sa venue vous a coûté en publicité). Il faut donc huit voyageurs OTA, ou cinq voyageurs directs, pour couvrir le guide et le minibus. Si ces chiffres vous poussent à revoir le tarif lui-même, notre guide pour calculer le prix d’une excursion détaille la méthode.
Pourquoi le tableau de bord de l’OTA cache votre marge
Une OTA est conçue pour vendre. Son tableau de bord connaît le prix, la commission, les réservations, les vues et la conversion. Il ignore ce que vous versez au guide et au domaine viticole, et il ne voit pas les ventes de vos autres canaux. Chaque réservation y apparaît comme une bonne nouvelle, puisque chaque réservation ajoute du chiffre d’affaires. Un tableau de bord de ventes récompense le volume ; il ne vous dira jamais qu’un produit très demandé vous coûte de l’argent.
Les autres morceaux de l’information sont éparpillés. Votre système de réservation (Bókun, FareHarbor, Rezdy) réunit les réservations de tous les canaux. La comptabilité reçoit les factures des prestataires, souvent des semaines plus tard. Le planning dit quel guide et quel véhicule ont assuré quel départ. Sans lien entre ces outils au niveau du départ, la marge reste difficile à mesurer.
Faites défiler l’illustration horizontalement pour lire les détails.
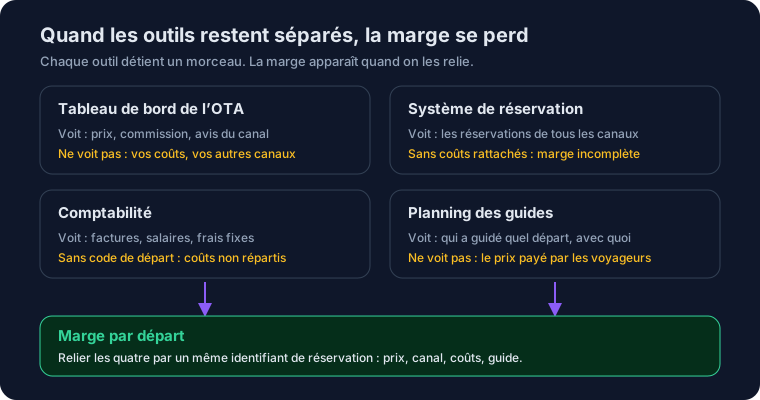
Dans le même article de Tourpreneur, Indrek Peenmaa explique comment il a contourné le problème. Chaque réservation de son système a un identifiant unique, qu’il recopie comme code analytique dans la comptabilité à chaque facture fournisseur ou paiement lié à ce tour. Le travail est manuel, mais c’est la seule méthode fiable qu’il ait trouvée sans intégration technique sur mesure. Un même identifiant, présent à la fois dans les réservations et dans les coûts, vaut mieux que n’importe quel graphique.
Mesurer la marge par excursion, par canal et par date
Par excursion : regardez la dispersion
Additionnez les départs d’une saison pour chaque excursion, puis comptez ceux qui ont fini sous zéro. Une excursion qui affiche une bonne marge moyenne mais dont un départ sur trois perd de l’argent ne se pilote pas comme une excursion régulière un peu moins rentable. La première appelle un minimum de participants ou des départs regroupés ; la seconde, peut-être une simple renégociation avec un prestataire.
Chez Nordic Experience, ce travail a conduit à repenser des tours trop courts dont la marge était trop mince et à relever les prix sur certains segments. Les visites à pied courtes, notamment, étaient sous-tarifées au regard de ce qu’elles coûtaient à opérer. Indrek Peenmaa en tire une règle qu’il présente comme le fruit de son expérience : un produit qui ne couvre pas ses coûts devient rarement rentable en grossissant, le volume amplifie plutôt le problème.
Par canal : comparez ce qui reste, pas le taux
La même excursion ne laisse pas la même somme selon qu’elle a été vendue sur GetYourGuide, chez un revendeur au prix net ou sur votre site. Comparez le revenu net par voyageur, canal par canal, et ajoutez au direct ce qu’il vous coûte à obtenir : publicité, site, temps passé. Le canal le moins cher en commission n’est pas forcément celui qui laisse le plus. Ce que publient GetYourGuide, Viator et Civitatis, et la façon de calculer un taux moyen pondéré, sont détaillés dans notre article sur la commission GetYourGuide et Viator.
Par date : la preuve qu’une règle de prix a marché
Si vous modulez vos tarifs selon la date ou le remplissage, la marge par départ est le seul juge honnête. Une hausse du chiffre d’affaires peut venir d’un prix plus élevé, d’un canal plus cher ou simplement d’un mois plus chargé. Seule la marge par départ, comparée à période équivalente, dit si la règle a rapporté quelque chose ou seulement déplacé des ventes. Notre guide du yield management pour les excursions explique comment poser ces règles.
Frais fixes : les répartir sans se mentir
Bureau, logiciels, assurance, expert-comptable, marketing de marque, temps de l’équipe qui répond aux clients : ces frais ne dépendent d’aucun départ en particulier. Il faut pourtant les répartir pour connaître la marge nette d’une excursion, et la méthode choisie change les conclusions.
La plus courante consiste à diviser les frais de bureau par le nombre de réservations. Indrek Peenmaa montre pourquoi elle trompe : un transfert simple et une journée sur mesure avec cinq prestataires ne demandent pas le même temps à l’équipe. La répartition à parts égales surcharge les réservations simples et allège les complexes. La répartition au prorata du prix ne fait pas mieux pour les excursions à la journée, puisque coordonner une réservation de 700 € demande souvent le même travail qu’une réservation de 300 € sur le même produit.
Sa solution est un score de complexité, une version maison de la comptabilité par activités (la méthode ABC). Chez lui, un transfert vaut 1, une visite guidée 2, une visite guidée avec autocar 3 ; chaque facture fournisseur supplémentaire ajoute 0,3 et une demande sur mesure double le score. Il insiste sur un point : ces coefficients décrivent son entreprise, pas la vôtre.
Une répartition grossière mais assumée vaut mieux qu’une marge nette que personne ne calcule. Sans aller jusqu’au score de complexité, trois règles évitent les erreurs les plus courantes :
- Séparez d’abord ce qui dépend d’un départ de ce qui n’en dépend pas, avant toute répartition.
- Comptez votre propre travail. Si vous guidez vous-même sans vous facturer, imputez quand même un coût de guide au prix du marché ; sinon vos départs paraissent plus rentables qu’ils ne le sont.
- Sortez ce qui prépare l’avenir. Le temps passé à monter un nouveau circuit ou à découvrir une destination ne doit pas peser sur les seuls départs de cette année.
TVA sur la marge des agences de voyages : ce que disent les textes
Information générale, pas un conseil fiscal. Ce qui suit résume des textes officiels consultés en octobre 2026. Votre situation (statut, nature des prestations, clientèle) peut changer la réponse : faites valider votre traitement de la TVA par un expert-comptable. Et un outil qui aide à préparer les chiffres, le nôtre compris, ne rend pas l’opérateur conforme pour autant.
En France, les agences de voyages et les organisateurs de circuits touristiques peuvent relever d’un régime particulier, souvent appelé « TVA sur la marge ». Le Bulletin officiel des finances publiques en décrit le fonctionnement dans la fiche BOI-TVA-SECT-60 (version du 28 décembre 2022). Sept points touchent directement la mesure de votre marge.
- Qui est concerné. Le régime vise les assujettis qui organisent des voyages ou des circuits en leur propre nom et qui recourent, pour les réaliser, aux prestations d’autres assujettis. Le BOFiP (§ 50 et 70) vise un voyage comprenant au moins le transport ou l’hébergement et exclut les prestations isolées hors voyage ou séjour vendu à prix global. Sous-traiter une visite guidée ne suffit donc pas à établir que ce régime s’applique. Il s’apprécie opération par opération : dans un rescrit de 2009, l’administration précise qu’une licence ou un agrément ne sont pas le critère. Si vous agissez au nom et pour le compte de votre client ou d’un prestataire (intermédiaire dit « transparent »), ce sont les règles de droit commun qui s’appliquent.
- Sur quoi porte la taxe. L’article 266, 1-e du code général des impôts fixe la base : la différence entre le prix total payé par le client et le prix facturé à l’agence par les transporteurs, hôteliers, restaurateurs, entrepreneurs de spectacles et autres assujettis qui exécutent matériellement les services. L’article 257 ter (III) traite l’ensemble comme une prestation de services unique.
- Vos propres moyens restent à part. Le régime ne s’applique pas aux services rendus avec des moyens dont l’agence est propriétaire ou locataire, par exemple des véhicules qu’elle exploite elle-même. Lorsqu’un forfait mêle prestations propres et achats à des tiers, le BOFiP rappelle, d’après l’arrêt Madgett et Baldwin de la Cour de justice (1998), que le régime ne vise que les prestations fournies par des tiers ; à propos des autocaristes, il demande de ventiler le forfait en conséquence. Pour un réceptif qui emploie ses guides ou possède ses minibus, c’est souvent le point le plus délicat.
- Un calcul par période, pas par voyage. À la fin de chaque période d’imposition (mois ou trimestre), la base est le total des encaissements taxables moins le total des dépenses taxables. Cette différence est une marge toutes taxes comprises, à laquelle on applique le coefficient correspondant au taux pour obtenir la base hors taxes. Le taux est le taux normal, fixé à 20 % par l’article 278 du CGI. Exemple chiffré : une marge TTC de 1 200 € sur le mois contient 200 € de TVA (1 200 × 20/120).
- Des déductions limitées. L’agence ne peut pas déduire la TVA facturée par les prestataires qui exécutent les services utilisés par le client. Elle peut en revanche déduire, selon les règles habituelles, la TVA sur ses propres frais (publicité, locaux, investissements) et sur la commission d’un intermédiaire qui vend ses séjours. Une agence qui réalise aussi des opérations hors de ce régime doit constituer des secteurs distincts.
- Ce qui entre dans les dépenses. Le BOFiP y ajoute les rémunérations versées aux intermédiaires qui ont vendu des voyages pour le compte de l’organisateur et les sommes remboursées aux clients. La façon dont vos commissions OTA entrent dans ce calcul est une question à poser à votre expert-comptable.
- La facture. Lorsque le client est une entreprise assujettie, la facture peut ne pas faire apparaître la TVA du régime, mais elle doit indiquer que l’opération relève du régime de la marge (annexe II du CGI, article 242 nonies A).
Ce que cela change pour votre pilotage : la marge fiscale n’est pas votre marge de gestion. La première se calcule globalement, par période, sur l’écart entre ce que paient vos clients et ce que vous facturent vos prestataires. La seconde se calcule par départ et inclut vos propres coûts, guides salariés, véhicules et temps de bureau compris. Les deux réclament pourtant la même discipline : rattacher chaque coût à ce qu’il a servi à produire. Et si vos prix publics sont TTC, une marge par départ calculée sans cette TVA surestime ce qui vous reste.
Une précision de calendrier : l’ordonnance n° 2025-1247 du 17 décembre 2025 recodifie la TVA dans le code des impositions sur les biens et services. Selon Légifrance, l’article 266 du CGI est abrogé à compter du 1er janvier 2027, comme une grande partie du chapitre consacré à la TVA. Les références citées ici vont donc changer de numéro ; vérifiez la version en vigueur avec votre expert-comptable.
Quand un départ passe au rouge
Une marge visible déclenche des décisions qu’un chiffre d’affaires ne suggère jamais :
- fixer un minimum de participants, ou regrouper deux départs faibles en un seul ;
- renégocier avec le domaine, le transporteur ou le site qui vend les entrées, sur les excursions qui plafonnent ;
- orienter la disponibilité vers les canaux qui laissent le plus, coût d’acquisition compris ;
- retirer un produit qui était occupé sans jamais être rentable.
Couper n’est pas un objectif en soi. Chaque décision prise sur ces chiffres se vérifie un mois plus tard, départ par départ : la marge a-t-elle bougé, ou seulement les ventes ?
Où automate.travel intervient
Tout ce qui précède repose sur une condition : réunir au même endroit les réservations, les canaux et les coûts de chaque départ. Automate.travel est une plateforme d’opérations (CRM et ERP) pour tour-opérateurs et réceptifs. Ce n’est ni un moteur de réservation ni un channel manager. Elle se connecte à votre système de réservation (Bókun, FareHarbor ou Ventrata), rassemble les réservations dans une seule chronologie, aide à affecter les guides aux départs, et montre la marge par excursion et le chiffre d’affaires par canal. Sa vue de rentabilité se lit par produit, par canal et par période. Elle mesure : elle ne fixe pas vos prix et ne publie rien sur les OTA.
Tarif : facturation par réservation de sortie effectuée, avec des paliers progressifs de 1,50 € à 0,55 € au-delà de 60 000 réservations annuelles. Cette unité de facturation est distincte de la marge mesurée par départ. Le détail est sur la page tarifs. Pour comparer avec les autres outils du marché, voyez notre comparatif des logiciels pour agences de voyage.
Vous voulez voir ce que chaque départ vous laisse, canal par canal ? Réservez une démo et faisons le calcul sur vos propres excursions.
Questions fréquentes
Quel est le taux de marge d’une agence de voyage ?
Il n’existe pas de taux officiel : il dépend du modèle (réceptif qui emploie ses guides, revendeur de forfaits, activité à la journée) et du poids de chaque canal. Arival relève dans The Profitable Operator (février 2025) que, parmi les opérateurs qui se disent rentables, un sur trois ne sait pas exactement à quel point il l’est. Comme point de comparaison, Indrek Peenmaa, dirigeant du réceptif estonien Nordic Experience, propose dans un article de Tourpreneur (juin 2026) au moins 30 % de marge après coûts directs, moins de 20 % de frais de structure et au moins 10 % de bénéfice net, en précisant que ce sont des repères tirés de son expérience.
Comment calculer la marge d’une agence de voyage sur une excursion ?
Partez du chiffre d’affaires du départ, retirez la commission de chaque canal et les frais de paiement, puis les coûts directs qui n’existent que parce que le départ a eu lieu : guide, transport, entrées, repas, matériel. Vous obtenez la marge sur coûts directs. Retirez ensuite une quote-part des frais fixes pour obtenir la marge nette. Faites le calcul départ par départ : la moyenne du mois mélange les départs complets et ceux qui perdent de l’argent.
Quelle différence entre marge brute et marge nette pour un tour-opérateur ?
Dans l’usage courant du secteur, la marge brute est ce qui reste après la distribution et les coûts directs des excursions (guides, transport, entrées). La marge nette retire en plus les frais de structure : bureau, logiciels, assurances, comptabilité, marketing. La première sert à piloter les départs et les produits, la seconde dit si l’entreprise gagne de l’argent. Les définitions comptables exactes varient : demandez à votre expert-comptable comment elles sont construites dans vos comptes.
Comment fonctionne la TVA sur la marge des agences de voyages ?
Le régime ne couvre pas automatiquement chaque excursion sous-traitée. Le BOFiP (§ 50 et 70, version de 2022) vise une prestation de voyage comprenant au moins le transport ou l’hébergement et exclut les prestations isolées hors voyage ou séjour à prix global. Lorsque l’opération relève de ce régime, que l’opérateur agit en son nom propre et utilise des prestations de tiers, la TVA porte sur la différence entre le prix payé par le client et le prix facturé par ces prestataires (code général des impôts, article 266, 1-e). Selon le BOFiP (BOI-TVA-SECT-60, version de 2022), cette marge se calcule globalement par période, mois ou trimestre, au taux normal, et la TVA facturée par ces prestataires n’est pas déductible. C’est une information générale, pas un conseil fiscal : faites valider votre situation par un expert-comptable.
Le régime de la marge s’applique-t-il si j’emploie mes propres guides et véhicules ?
En principe, pas à la part que vous produisez vous-même. Le BOFiP exclut les services rendus avec des moyens dont l’agence est propriétaire ou locataire, et rappelle que, selon la Cour de justice (arrêt Madgett et Baldwin, 1998), le régime ne vise dans un forfait mixte que les prestations fournies par des tiers. Le forfait doit alors être ventilé entre vos propres prestations, soumises à leurs règles habituelles, et la part achetée à des tiers. Cette ventilation se prépare avec votre expert-comptable.
Faut-il une licence d’agent de voyages pour appliquer le régime de la marge ?
Sur le plan de la TVA, non. Dans un rescrit de 2009 repris au BOFiP, l’administration indique que le régime dépend de la nature et des conditions de l’opération (agir en son nom propre et utiliser des prestations de tiers), sans considération d’une licence ou d’un agrément. Les obligations propres au code du tourisme sont une autre question, à vérifier séparément.
Sources : Arival, The Profitable Operator (février 2025) ; Tourpreneur, « Your Margins Are Lying To You », avec Indrek Peenmaa (4 juin 2026) ; BOFiP, BOI-TVA-SECT-60 (28 décembre 2022) ; code général des impôts, articles 257 ter, 266 et 278, consultés sur Légifrance en octobre 2026. Les chiffres de l’excursion dans le Luberon sont illustratifs. Ce contenu est une information générale et ne remplace pas l’avis d’un expert-comptable.
Votre moteur de réservation vend. Qu'est-ce qui gère tout le reste ?
automate.travel consolide réservations, finances, planification d'équipe et communication client depuis Bókun, FareHarbor et Ventrata, dans un seul système.